Dijital Altyapı Yeni Tedarik Zinciri Oluyor: Şirketler Teknoloji Bağımlılıklarını Neden Yeniden Hesaplıyor?
 Tepki Ver
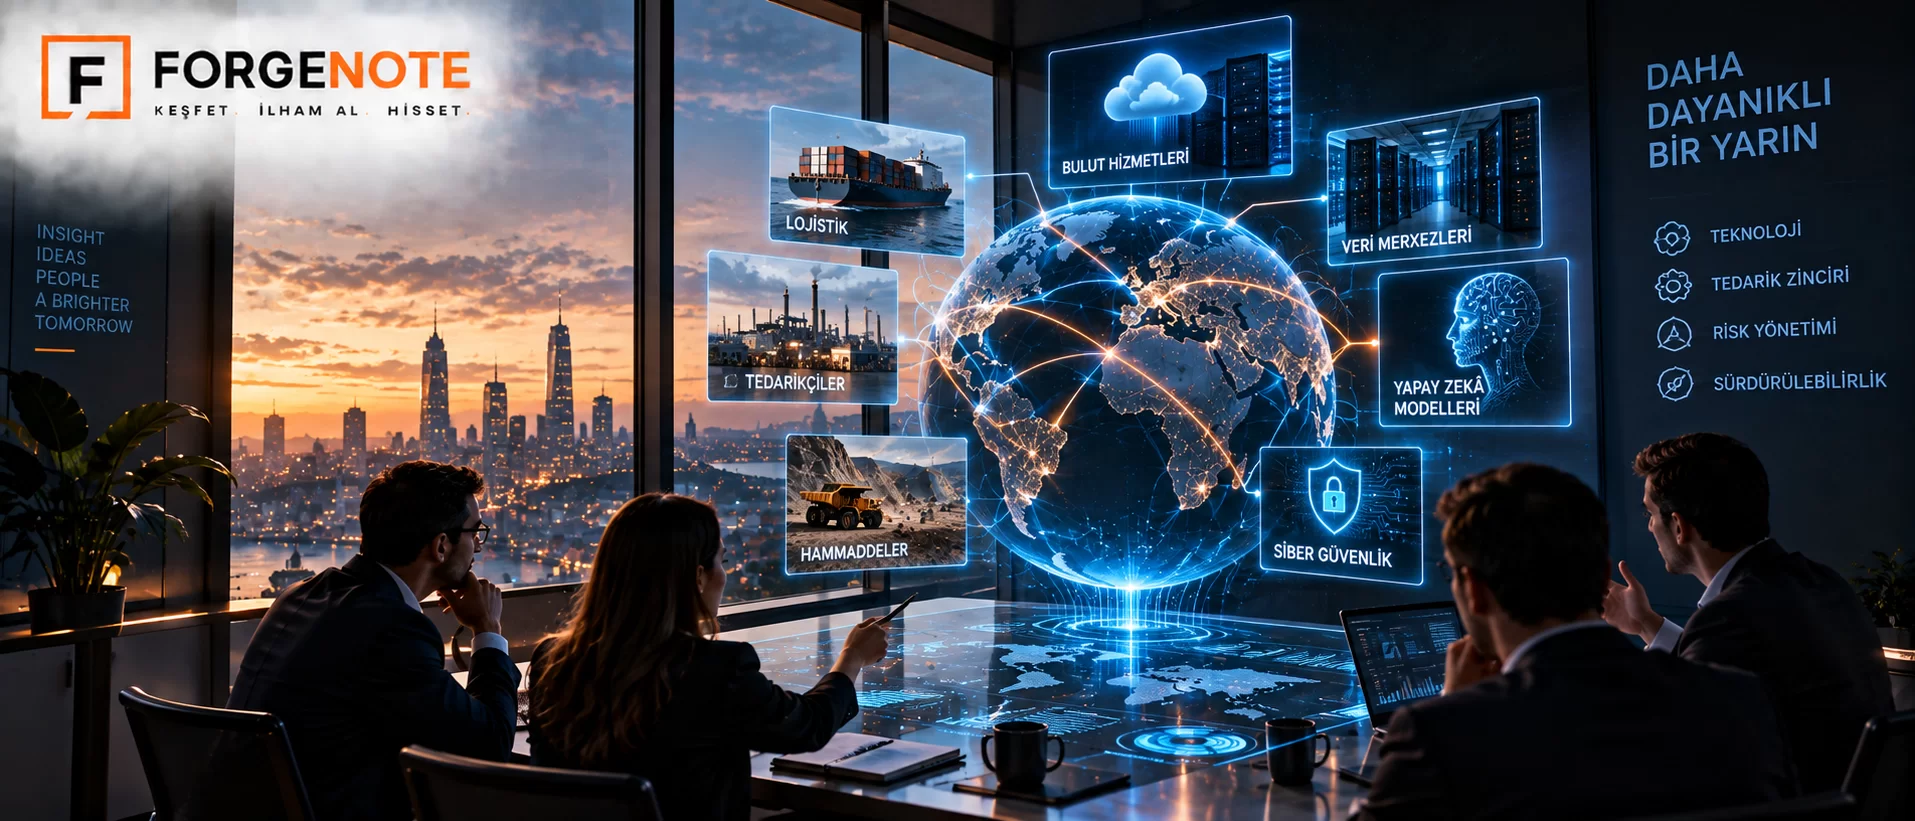
Şirketler yıllarca tedarik zinciri riskini fabrikalar, hammaddeler ve lojistik üzerinden hesapladı. Şimdi aynı sorgulama bulut sağlayıcılarına, yazılımlara, veri merkezlerine ve yapay zekâ modellerine uzanıyor. Çünkü kritik bir teknoloji sağlayıcısına bağımlılık, fiziksel bir tedarikçinin devre dışı kalması kadar ciddi bir iş sürekliliği sorununa dönüşebiliyor.
Bir otomobil üreticisinin kritik bir parçasını yalnızca tek fabrikadan satın aldığını düşünün. O fabrika kapanırsa üretimin durabileceğini herkes bilir. Bu yüzden şirketler yıllardır alternatif tedarikçiler buluyor, stok oluşturuyor ve tedarik zincirlerindeki zayıf halkaları haritalandırıyor.
Fakat aynı şirketin bütün verileri tek bir bulut sağlayıcısında tutuluyorsa? Fabrikalarındaki yazılımlar belirli bir teknoloji şirketine bağımlıysa? Yapay zekâ sistemleri yalnızca tek bir model sağlayıcısıyla çalışıyorsa veya kritik operasyonları başka bir ülkede kontrol edilen yazılıma dayanıyorsa?
Şirketler bu soruları artık yalnızca bilgi teknolojileri departmanının problemi olarak görmüyor. Dijital altyapı, fiziksel tedarik zincirinin yeni bir uzantısına dönüşüyor.
Şirketler bağımlılıklarının ne kadar büyük olduğunu yeni fark ediyor
8 Eylül 2026’da yayımlanan Capgemini Research Institute araştırması bu değişimi oldukça net gösteriyor. 11 ülkeden 1.300 büyük şirket yöneticisinin katıldığı araştırmaya göre kuruluşların %93’ünde “dijital egemenlik” konusu artık yönetim kurulu seviyesinde tartışılmış durumda.
Bunun nedeni teknoloji milliyetçiliğinden çok daha pratik: İş sürekliliği.
Modern bir şirket elektrik olmadan çalışamadığı gibi artık bulut hizmetleri, veri merkezleri, siber güvenlik sistemleri, kurumsal yazılımlar ve giderek yapay zekâ olmadan da çalışamıyor. Bu sistemlerden biri ortadan kalktığında sorun yalnızca bilgisayarların birkaç saat çalışmaması olmayabilir; fabrikadan ödeme sistemine, lojistikten müşteri hizmetlerine kadar şirketin fiziksel operasyonları da etkilenebilir.
Araştırmadaki en şaşırtıcı bulgulardan biri ise şirketlerin kendi bağımlılıklarını ne kadar az tanıdığı. Kuruluşların yalnızca %14’ü teknoloji ekosistemindeki bağımlılıklarını uçtan uca görebildiğini söylüyor.
Yani şirketler bir risk bulunduğunu biliyor.
Ama riskin tam olarak nerede olduğunu her zaman bilmiyor.
Bir yazılım sağlayıcısını değiştirmek, vida tedarikçisini değiştirmek gibi değil
Fiziksel tedarik zincirlerinde “ikinci tedarikçi” fikri oldukça tanıdık. Bir parçayı A şirketinden alamazsanız aynı teknik özellikleri sağlayan B şirketine geçmeye çalışırsınız.
Dijital dünyada bu çok daha zor olabilir.
Yıllardır aynı bulut platformunda çalışan bir şirket düşünün. Veritabanları, çalışanların yetkileri, güvenlik sistemleri, uygulamalar, analiz araçları ve yapay zekâ altyapısı zaman içinde o platformun çevresinde kurulmuş olabilir.
Başka bir sağlayıcıya geçmek yalnızca yeni bir abonelik satın almak değildir. Verilerin taşınması, uygulamaların yeniden yapılandırılması, çalışanların eğitilmesi, güvenlik kontrollerinin kurulması ve bazen yazılımın önemli bölümlerinin yeniden yazılması gerekebilir.
Capgemini araştırması bunun ne kadar ciddi olduğunu gösteriyor. Şirketlerin %36’sı kritik bir teknoloji sağlayıcısından ayrılmanın 12 aydan uzun süreceğini düşünüyor. Yaklaşık her on kuruluştan biri ise bazı kritik teknolojiler için uygulanabilir alternatif sağlayıcı bulunmadığını söylüyor.
Bu durumda teknoloji hizmeti artık yalnızca satın alınan bir ürün değildir.
Tedarik zincirinin vazgeçilmesi zor bir halkasıdır.
Eski soru “Verimiz nerede?” idi; yenisi “Kontrol kimde?”
Dijital egemenlik tartışmasının kendisi de değişiyor. Birkaç yıl önce şirketler ve devletler çoğunlukla verilerin hangi ülkedeki veri merkezinde tutulduğunu tartışıyordu. Bugün soru daha geniş.
Sunucuyu kim işletiyor?
Yazılımı kim geliştiriyor?
Şifreleme anahtarları kimin kontrolünde?
Kritik AI modeli hangi şirkete ait?
Bir hizmet kesilirse alternatifimiz var mı?
Teknoloji sağlayıcısının bulunduğu ülkenin yasaları değişirse ne olur?
Avrupa Birliği’nin Haziran 2026’da açıkladığı teknolojik egemenlik yaklaşımı tam olarak bu genişleyen tanımı yansıtıyor. Avrupa Komisyonu, AB’nin dijital ürünler, hizmetler, altyapı ve fikrî mülkiyet alanında %80’in üzerinde AB dışı sağlayıcılara yapısal olarak bağımlı olduğunu belirtiyor.
Komisyon artık dijital bağımlılıkları yalnızca ekonomik rekabet problemi olarak değil, stratejik bir risk olarak tanımlıyor.
Çünkü bulut, yarı iletken, yapay zekâ ve veri altyapısı modern ekonominin çalışmasını sağlayan temel sistemlere dönüşmüş durumda.
Jeopolitik artık sunucu odasına kadar girdi
Şirketlerin bakış açısındaki değişimin arkasında son yıllarda yaşanan olaylar bulunuyor. Ticaret savaşları, çip ihracat kontrolleri, yaptırımlar, savaşlar ve siber saldırılar daha önce birbirinden ayrı görünen teknoloji ile jeopolitiği giderek birbirine bağladı.
Bir ülkenin başka bir ülkeye gelişmiş çip satışını sınırlandırması artık yalnızca yarı iletken üreticilerini etkilemiyor. O çiplere ihtiyaç duyan veri merkezlerini, yapay zekâ şirketlerini ve onların müşterilerini de etkileyebiliyor.
Bir bulut hizmetinin kesilmesi yalnızca internet sitesini kapatmıyor. O bulut üzerinde çalışan lojistik, üretim veya finans sistemlerini de durdurabiliyor.
Bir yazılım şirketine uygulanan siyasi veya hukuki kısıtlama, dünyanın başka bir köşesindeki müşterinin operasyonel problemi haline gelebiliyor.
Fiziksel tedarik zincirlerinde yıllardır sorulan “Bu parçayı başka nereden alabiliriz?” sorusu böylece teknoloji dünyasına taşınıyor:
“Bu sistemi yarın kullanamazsak ne yapacağız?”
Yapay zekâ bağımlılığı sorunu daha da büyütüyor
Şirketlerin yeni risk haritasında yapay zekâ özel bir yere sahip. Capgemini araştırmasına katılan kuruluşların yaklaşık dörtte üçü, dijital egemenlik stratejilerinde AI’ı öncelikli teknoloji alanlarından biri olarak görüyor.
Bunun nedeni anlaşılabilir. Şirketler AI’ı yalnızca çalışanların kullandığı bir chatbot olarak değil, müşteri hizmetleri, yazılım geliştirme, veri analizi, üretim planlaması ve karar destek sistemlerinin içine yerleştirmeye başlıyor.
Bu sistemler ne kadar derine girerse sağlayıcı değiştirmek de o kadar zorlaşabilir.
Bir şirket yüzlerce iş sürecini belirli bir AI modelinin özelliklerine göre tasarlarsa, yıllar sonra başka modele geçiş yalnızca teknik bir seçim olmayabilir. Şirketin çalışma biçiminin bir bölümünü yeniden tasarlaması gerekebilir.
Üstelik AI başka bağımlılıkları da beraberinde getiriyor: gelişmiş çipler, bulut hesaplama kapasitesi, veri merkezleri, enerji, eğitim verileri ve özel yazılımlar.
Yapay zekâ böylece tek bir teknoloji değil, birbirine bağlı yeni bir dijital tedarik zinciri oluşturuyor.
Çözüm her şeyi kendimiz üretmek değil
Burada “dijital egemenlik” kavramını yanlış anlamamak gerekiyor. Şirketlerin bütün yazılımlarını kendilerinin geliştirmesi veya ülkelerin yabancı teknoloji kullanmayı bırakması gerçekçi değil.
Capgemini araştırmasında kuruluşların %59’u tam dijital bağımsızlığın zaten gerçekçi olmadığını düşünüyor. Bunun yerine şirketlerin yaklaşık üçte ikisi “dirençli karşılıklı bağımlılık” yaklaşımını benimsiyor.
Fikir oldukça basit: Her şeyi kontrol etmeye çalışma, fakat vazgeçilmez olan şeylerde kontrolü tamamen kaybetme.
Kritik verinin yedeği olabilir.
Birden fazla bulut sağlayıcısı kullanılabilir.
Yazılım açık standartlar üzerine kurulabilir.
Alternatif AI modelleri hazır tutulabilir.
Verinin başka sisteme taşınabilmesi sağlanabilir.
Kritik uygulamalarda tek sağlayıcıya bağımlılık azaltılabilir.
Bu yaklaşım fiziksel tedarik zincirlerinde yıllardır kullanılan “de-risking” mantığının dijital dünyadaki karşılığına benziyor.
Amaç dünyadan kopmak değil.
Tek bir kopuşun şirketi durdurmasını engellemek.
Şirketler bunun için daha fazla para ödemeye bile hazır
Bu değişimin geçici bir yönetim modası olmadığını gösteren başka bir veri var. Araştırmaya katılan şirketlerin yaklaşık yarısı daha yüksek dijital egemenlik sağlayan çözümler için ek ücret ödemeye hazır olduğunu söylüyor.
Ödemeye razı oldukları ortalama “egemenlik primi” yaklaşık %23.
Bu oldukça dikkat çekici.
Çünkü yıllardır şirketlerin teknoloji stratejisindeki temel hedeflerden biri maliyeti düşürmekti. Bulut bilişimin yükselişinin arkasında bile büyük ölçüde bu vardı: Şirket neden kendi veri merkezini kursun, uzman şirketten kapasite kiralayabilir.
Şimdi denklem değişiyor.
En ucuz çözüm aynı zamanda en dayanıklı çözüm olmayabilir.
Tıpkı bir fabrikanın en ucuz parçayı dünyanın tek bir tedarikçisinden almak yerine biraz daha pahalı iki tedarikçiyle çalışmayı tercih edebilmesi gibi.
Dijital dünyada da yedekliliğin bir fiyatı oluşmaya başlıyor.
Avrupa bu meselenin merkezinde
Bu tartışmanın özellikle Avrupa’da güçlü olmasının nedeni kıtanın teknoloji ekonomisindeki sıra dışı konumu.
Avrupa dünyanın en büyük ve gelişmiş ekonomik bölgelerinden biri. Güçlü otomotiv, havacılık, savunma, finans ve sanayi şirketlerine sahip. Ancak bulut bilişim, tüketici platformları, gelişmiş AI modelleri ve bazı kritik dijital altyapılarda büyük ölçüde ABD ve diğer ülkelerdeki teknoloji şirketlerine bağımlı.
Avrupa Komisyonu bu nedenle 2026’da teknolojik egemenliği doğrudan ekonomik güvenlik meselesine dönüştürdü. Yeni yaklaşım bulut ve yapay zekâdan yarı iletkenlere, açık kaynak yazılımdan veri altyapısına kadar geniş bir teknoloji zincirini kapsıyor.
Fakat Avrupa’nın önünde zor bir denge var.
Yabancı teknolojiye bağımlılığı çok hızlı azaltmaya çalışmak şirketleri daha pahalı veya daha düşük performanslı alternatiflere zorlayabilir. Hiçbir şey yapmamak ise kritik sistemlerin birkaç küresel sağlayıcı etrafında daha fazla yoğunlaşmasına yol açabilir.
Bu nedenle mesele “yerli mi yabancı mı?” sorusundan daha karmaşık.
Asıl soru “Bir teknoloji ortadan kalkarsa yerine ne koyabiliriz?”
Geleceğin tedarik zinciri haritasında fabrikaların yanında bulutlar olacak
Şirketlerin risk haritaları uzun yıllar boyunca fabrikaları, limanları, depoları ve tedarikçileri gösterdi. Bir parça nerede üretiliyor, hangi gemiyle geliyor, hangi limandan geçiyor ve alternatif üretici nerede bulunuyor?
Şimdi aynı haritanın üzerine başka noktalar ekleniyor.
Veri merkezleri.
Bulut sağlayıcıları.
Çip üreticileri.
AI modelleri.
Siber güvenlik platformları.
Kurumsal yazılımlar.
Ve bütün bunların bağlı olduğu ülkeler, enerji sistemleri ve hukuki rejimler.
Dijital dünya uzun süre fiziksel ekonominin üzerinde çalışan görünmez bir katman gibi düşünüldü. Bugün ise o katman ekonominin kendisini çalıştıran altyapıya dönüşüyor.
Bu nedenle geleceğin büyük şirketlerinde tedarik zinciri yöneticisi yalnızca “Parçamız nereden geliyor?” sorusuyla ilgilenmeyebilir.
Teknoloji yöneticisi de aynı mantıkla başka sorular sormak zorunda kalacak:
Verimiz nerede?
Modelimiz kime ait?
Hangi çipe bağımlıyız?
Bu sistemi başka bir sağlayıcıya taşıyabilir miyiz?
Ve belki hepsinden önemlisi:
Yarın bu teknolojiye erişemezsek şirket çalışmaya devam edebilir mi?
Dijital altyapının yeni tedarik zincirine dönüşmesi tam olarak bu anlama geliyor. Şirketler artık teknolojiyi yalnızca verimlilik sağlayan bir araç olarak değil, kesintiye uğraması halinde bütün işletmeyi durdurabilecek stratejik bir kaynak olarak görmeye başlıyor.